
Assurance dommages ouvrage copropriété : comment choisir ? Quel coût ?
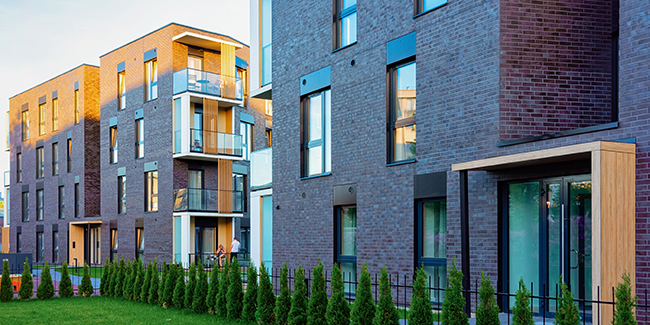
En France, environ 12 000 cabinets indépendants gèrent les copropriétés de près de 7,5 millions de logements. Titulaires de la carte G de gestion immobilière, ce sont les syndics de copropriété.
La copropriété correspond à la gestion et l'organisation d’un immeuble bâti où plusieurs personnes possèdent une partie privative (ou plusieurs) et se partagent la propriété des parties communes. Pour prévenir les risques lors des travaux entrepris dans l’immeuble soit dans l’appartement privé soit au sein des parties communes, les copropriétaires souscrivent des assurances. Il s’agit notamment de la responsabilité civile, mais aussi de l’assurance dommages ouvrage ou DO. Qu’est-ce qu’une assurance dommages ouvrage copropriété ? Comment la choisir ? Quel est son prix ? À suivre nos réponses.
À quoi sert l’assurance dommages ouvrage copropriété ?
Faire partie d’une copropriété laisse présager à un moment ou un autre des travaux de réfection, d’entretien ou de réparation des parties communes. Ces dernières sont administrées par un syndic ou une assemblée de copropriétaires. Les travaux sont par exemple un ravalement de façade, un changement de toiture ou une mise aux normes des ascenseurs. Pour couvrir les sinistres éventuels à l’issue des travaux, la copropriété souscrit une assurance dommages ouvrage ou DO. L’assurance dommages ouvrage copropriété couvre les dommages des travaux de construction, de rénovation et d’extension des ouvrages susceptibles d’entraîner un risque décennal. La garantie couvre les dommages pendant dix ans à la fin du chantier ou neuf ans si le maître d'œuvre a souscrit une garantie de parfait achèvement. L’assureur de la DO préfinance les frais de réparation des dommages et désordres relevant de la garantie décennale. Cette indemnisation rapide évite la recherche en responsabilité du maître d'œuvre et une éventuelle décision de justice. L’assureur se charge ensuite de récupérer les sommes avancées auprès de l’assureur de la garantie décennale.
L’assurance dommages ouvrage copropriété est-elle obligatoire ?
Lorsqu’une copropriété engage des travaux auprès d’artisans ou d’entreprises du BTP en tant que donneuse d'ordre, elle devient maître d’ouvrage. À ce titre, elle est obligée de souscrire une assurance dommages ouvrage comme le stipule la loi Spinetta de 1978. Les maîtres d’ouvrage sont des personnes physiques ou morales comme :
- les promoteurs ;
- les vendeurs de biens ;
- les syndics ou mandataires de propriétaires ;
- les constructeurs de maisons individuelles ou CNI ;
- les particuliers.
Par ailleurs, tous les intervenants du chantier, les maîtres d'œuvre, doivent souscrire une garantie décennale. Ces deux assurances sont dépendantes l’une de l’autre. Sans décennale difficile de souscrire une assurance dommages ouvrage. L’assureur de la DO ne pourra se retourner contre l’assureur de la décennale si de fait, il n’y en a pas.
Les sanctions en cas de défaut d’assurance dommages ouvrage copropriété
En cas de défaut d’assurance dommages ouvrage, la copropriété risque des sanctions civiles et pénales (article 242-3 du Code des assurances). La peine va jusqu’à 75 000 € d’amende et six mois de prison. Il faut savoir que le syndic, lors du vote des travaux, doit rappeler aux copropriétaires l’obligation de souscription d’une DO. Si tel n’est pas le cas, sa faute de gestion peut engager sa responsabilité civile professionnelle. À noter que le particulier qui construit ou rénove le logement pour lui-même ou un membre de sa famille ne risque pas de sanction en cas de défaut d’assurance. Par contre, son crédit immobilier peut lui être refusé ou son bien décoté significativement en cas de vente.
L’engagement d’une assurance dommages ouvrage copropriété
Pour engager une assurance dommages ouvrage copropriété, le maître d’ouvrage, en l'occurrence ici le syndic, envoie une lettre recommandée à l’assureur dès la constatation du sinistre. En théorie, il dispose de deux ans pour le faire, mais mieux vaut éviter une aggravation des dommages. À réception du courrier, l’assureur doit respecter des délais légaux pour instruire la demande, à savoir :
- 60 jours pour avertir le maître d’ouvrage de la décision de prise en charge des réparations.
- 90 jours pour proposer un montant d’indemnisation au maître d’ouvrage.
- 105 jours pour verser l’indemnité au maître d’ouvrage si ce dernier l’a acceptée.
Quels types de dommages couvre une assurance dommages ouvrage copropriété ?
L’assurance dommages ouvrage copropriété couvre les sinistres des travaux du gros œuvre et du second œuvre des ouvrages. Ils sont de deux types :
- Les dommages affectant la solidité et la pérennité des ouvrages ainsi que de leurs équipements indissociables.
- Les dommages rendant impossible l’habitabilité ou la vocation initiale des ouvrages ainsi que de leurs équipements indissociables.
Dans le cadre d’une copropriété les dommages pris en charge sont par exemple :
- Une défaillance du système de chauffage collectif.
- Une mauvaise étanchéité de la toiture.
- Des fissures dans les murs.
- Des fuites de canalisations enterrées ou encastrées.
La DO ne prend pas en charge les dommages liés à une cause étrangère, un mauvais entretien ou une mauvaise utilisation. Pour les désordres d’ordre esthétique ou ceux affectant les équipements dissociables, c’est la garantie biennale qui s’applique quand elle est souscrite par le maître d'œuvre.
Comment choisir une assurance dommages ouvrage copropriété ?
Peu de compagnies d’assurances proposent une DO. Le taux de sinistralité important et les frais de réparation élevés incitent peu les assureurs à prendre le risque. Choisir est donc compliqué quand peu d’offres sont présentes sur le marché. Néanmoins, pour bien choisir son contrat, le syndic doit au préalable définir ses besoins et son budget. Il met en concurrence les prestataires via un comparateur en ligne dédié. Il obtient ainsi plusieurs devis personnalisés qu’il compare attentivement. Les points de vigilance sont :
- les garanties complémentaires ;
- les délais de carence ;
- les exclusions de garantie ;
- le tarif.
Le syndic peut aussi déléguer sa recherche de DO à un courtier indépendant. Il peut aussi solliciter le maître d'œuvre du chantier pour se rapprocher de son assureur de garantie décennale. Une fois le choix effectué, le syndic, mandaté par les copropriétaires, remplit un questionnaire de déclaration du risque qu’il adresse à l’assureur. Ce dernier lui fait parvenir la liste des documents à fournir comme la déclaration d’ouverture du chantier. À noter que la souscription de l’assurance dommages ouvrage copropriété doit impérativement être effective avant le démarrage des travaux.
Combien coûte une assurance dommages ouvrage copropriété ?
Les assureurs sont libres de fixer le tarif d’une assurance dommages ouvrage copropriété. En moyenne, le coût varie de 2 à 4 % du montant total des travaux, avec un tarif minimal de 2 500 €. Pour des travaux de construction ou de rénovation d’un montant de 600 000 €, le syndic va devoir payer environ 10 000 € au titre de la DO. Parmi les critères pris en compte par les compagnies pour estimer le coût d’une assurance dommages ouvrage copropriété, citons :
- le type de bien ;
- la superficie du bien ;
- l’usage du bien ;
- la nature des travaux ;
- le montant des travaux ;
- les garanties complémentaires souscrites ;
- la compagnie d’assurances elle-même.
La cotisation de l’assurance dommages ouvrage copropriété est unique et payable en une seule fois avant le début des travaux.
Pour conclure, souscrire une assurance dommages ouvrage est obligatoire dans le cadre d’une copropriété dès lors qu’elle ordonne la réalisation de travaux de construction ou de rénovation. La DO permet un préfinancement, pendant dix ans, des réparations des désordres couverts par la garantie décennale du maître d'œuvre. Quelquefois difficile à obtenir, le syndic de copropriété peut solliciter l’aide du Bureau central de tarification ou BCT en cas de besoin.
Dossiers similaires
-
 Assurance dommages ouvrage construction de maison : comment choisir ? Quel coût ?
Pour les travaux de construction ou de rénovation d’une maison, il est important de s’entourer de professionnels qualifiés. Comparateur Dommages Ouvrage ! Gratuit et sans engagement ! Le propriétaire...
-
 Que risque-t-on à faire des travaux sans assurance dommages ouvrage ?
Lors de la construction d’une maison individuelle ou quand des travaux de rénovation de grande ampleur sont entrepris, il est important de s’assurer. Les propriétaires doivent entre autres se...
-
 Assurance dommages ouvrage maître d'œuvre : comment choisir ? Quel coût ?
Pour se prémunir de dommages aux tiers et de défauts affectant les travaux à l’issue d’un chantier, les professionnels du BTP doivent souscrire des assurances. Comparateur Dommages Ouvrage ! Gratuit...
-
 Assurance dommages ouvrage sans maître d'œuvre : comment choisir ? Quel coût ?
En France, près de 350 000 logements ont été construits en 2021 et près de 750 000 bâtiments ont été rénovés. Pour couvrir les travaux et notamment les sinistres après la fin du chantier, les...
-
 Assurance dommages ouvrage marchand de biens : Quel coût ? Comment choisir ?
Le marchand de biens achète, de façon récurrente, en son nom ou celui de sa société, des biens immobiliers pour les revendre avec profit. Comparateur Dommages Ouvrage ! Gratuit et sans engagement !...
-
 L'assurance dommages ouvrage couvre-t-elle les fissures ?
Faire réaliser des travaux par une entreprise comporte des risques pendant et après la réalisation du chantier. Pour se prémunir d’un incendie, d’un vol ou d’un dégât des eaux, les maîtres d'œuvre...
-
 Assurance dommages ouvrage après travaux : est-ce possible ?
Au moment de la construction ou de la rénovation de grande ampleur de son bien, le propriétaire doit souscrire une assurance dommages ouvrage. Comparateur Dommages Ouvrage ! Gratuit et sans...
-
 Courtier en assurance dommages ouvrage : quel avantage financier ?
Le courtier en assurance dommages-ouvrage est un professionnel indépendant agissant comme intermédiaire financier entre un assuré et une compagnie d’assurance. Comparateur Dommages Ouvrage ! Gratuit...
-
 Assurance dommages ouvrage autoconstruction : comment choisir ? Quel coût ?
Chaque année en France, près de 3 % des particuliers se lancent dans l’autoconstruction de leur résidence principale. Comparateur Dommages Ouvrage ! Gratuit et sans engagement ! Ces mille Français...
-
 Assurance Dommages Ouvrage au meilleur rapport qualité/prix !
Sur sa durée de vie, un ouvrage peut malheureusement subir un ou plusieurs sinistres. Les dommages de nature décennale pourront être indemnisés en préfinancement par l'assureur dommages ouvrage....
-
 Assurance dommages-ouvrage toiture : comment choisir ? Quel coût ?
La toiture d’un bâti est la partie la plus exposée aux phénomènes environnementaux, comme la pollution qui noircit les surfaces, ou les intempéries qui favorisent l’humidité et la moisissure,...
-
 Assurance dommages-ouvrage construction de garage : comment choisir ? Quel coût ?
Faire construire le garage que l’on n’a pas pu s’offrir avec la maison, récupérer l’existant pour une nouvelle chambre et construire un nouveau garage attenant, ou doubler sa surface pour y garer un...


