
Préparer son projet immobilier de retraite
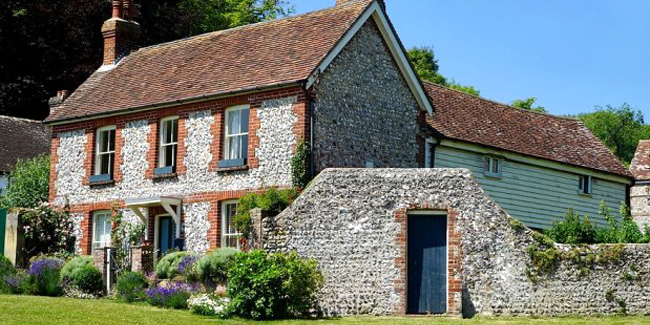
La retraite permet à de nombreux ménage de profiter de leurs budgets mais aussi des leurs biens immobiliers. Cependant, certains ménages souhaitent déménager pour passer leurs retraites près de leurs familles ou proche de certains lieux comme le bord de mer ou la montagne.
Retraite : prévoir à l’avance son projet
La retraite est une période de repos après qu’une personne ait travaillée durant toute sa vie.
Néanmoins, de nombreux ménages proches de la retraite souhaitent déménager de leurs lieux de résidences au profit d’une zone géographique plus proche de leurs familles ou bien plus proche de leurs attentes.
Plus précisément, certains ménages souhaitent déménager près du bord de mer ou à la montagne afin de profiter de certaines activités ou paysages ne pouvant pas être réalisé hors de ces lieux.
Afin de préparer sa retraite dans de bonnes conditions, le ménage doit avant tout se fixer un projet et évaluer ses capacités à le réaliser en prenant en compte sa situation financière, les prix du marché immobilier de la région mais aussi les possibilités de financement.
Evaluer le financement de son projet
Une fois le projet fixé par le ménage, ce dernier doit étudier et évaluer les possibilités de financement du futur logement.
En fonction de la situation financière du ménage, il est possible d’obtenir certains prêts conventionnés comme le PTZ (prêt à taux zéro) ou le PAS (prêt accession sociale) permettant de financer une partie du bien immobilier à moindre coût.
Le reste du financement sera à la charge du ménage, généralement par le biais d’un prêt immobilier ou d’un apport conséquent.
Néanmoins, il est important de rappeler que les ménages déjà propriétaire ne peuvent prétendre à des prêts conventionnés car ils ne respectent pas les conditions d’éligibilités.
Anticiper la baisse de revenus et réduire ses mensualités
La retraite est également synonyme de baisse de revenus, ce qui peut parfois compliquer la gestion d’un budget, notamment lorsque des crédits sont en cours de remboursement.
Afin de garder un équilibre financier et d’optimiser la gestion de ses remboursements, le ménage peut avoir recours à une opération de rachat de crédit avant le passage à la retraite.
Cette opération consiste à réunir l’ensemble des dettes d’un ménage en un crédit ne comportant qu’une seule mensualité. Opéré par des sociétés spécialisées intermédiaires de banque, le ménage a la possibilité d’adapter sa mensualité à sa situation financière, permettant d’anticiper une future baisse de revenus causée par la retraite.
Dossiers similaires
-
 Le déficit foncier : comment ça fonctionne ? Quel avantage fiscal ?
Si vous êtes propriétaires de biens immobiliers que vous louez, vous percevez des revenus fonciers. Si vous avez opté de déclarer à l’administration fiscale vos revenus fonciers réels, vous avez le...
-
 Le conseiller fiscal, un professionnel pour optimiser vos investissements et vos impôts
Il n’est pas facile, pour un consommateur lambda, d’investir juste et de profiter en plus de tous les avantages fiscaux possibles. Un gestionnaire d’entreprise ou de multinationale peut être...
-
 Défiscalisation immobilière dans l'ancien : les solutions !
Afin de favoriser l’investissement immobilier locatif dans l’ancien, plusieurs dispositifs ont été mis en place. Chaque loi de défiscalisation réserve des opportunités fiscales distinctes. Plusieurs...
-
 La Pierre-Papier, qu'est-ce que c'est ? Comment fonctionne ce placement financier ?
La Pierre-Papier est une expression qui désigne un ensemble de placements financiers réalisés dans l’immobilier sans avoir besoin, pour un particulier, d’investir personnellement dans un bien...
-
 5 raisons de privilégier l'investissement immobilier plutôt que boursier
Plusieurs options s’offrent aux personnes disposant d’un capital et qui souhaitent le faire fructifier. Bourse ou immobilier, quel est le meilleur placement ? Les Français restent attachés à...
-
 Réussir son investissement locatif : 8 conseils essentiels
L’investissement locatif est une valeur sûre pour qui veut diversifier son patrimoine avec une prise de risque minime. Il offre rentabilité et sécurité dès l’acquisition et pour de très longues...
-
 Comprendre la loi Pinel : avantages et inconvénients de ce dispositif de défiscalisation
Investir dans la pierre grâce à la loi Pinel est un bon moyen de réduire le montant de son impôt tout en bénéficiant de revenus locatifs. Comment profiter de ces avantages fiscaux et quels sont les...
-
 Les portes d'entrée de l'investissement immobilier locatif
A dire vrai, dans l'immobilier, les portes d'entrée sont nombreuses... Et celles que l'on peut se prendre sur le bout du nez aussi. D'où l'utilité de bien comprendre les tenants et les aboutissants...
-
 Investissement locatif loin de chez soi : quels risques ?
L’investissement locatif est avant tout un placement financier. Et s’il a le vent en poupe et qu’il s’agit de l’investissement préféré des Français, c’est parce qu’il offre une rentabilité plus...
-
 Défiscaliser grâce à un achat immobilier : quel est le meilleur programme ?
Investir dans un bien immobilier offre de nombreux avantages, tant sur le plan financier que fiscal, à condition d’acheter pour louer. Afin d’encourager ce type d’investissement, des dispositifs mis...
-
 Comprendre la loi Malraux : avantages et inconvénients de ce dispositif de défiscalisation
Les investisseurs désirant réduire le montant de leur imposition ont la possibilité d’acheter un bien immobilier en bénéficiant du dispositif Malraux. Cette défiscalisation peut être obtenue sous...
-
 A partir de quel montant d'impôt est-il judicieux de défiscaliser dans l'immobilier ?
En matière de défiscalisation, il existe des dispositifs incitatifs qui permettent de bénéficier d’une importante réduction d’impôt. Quels sont les bons plans qui favorisent la défiscalisation...


