
Quels sont les points forts de l’assurance vie en épargne ?
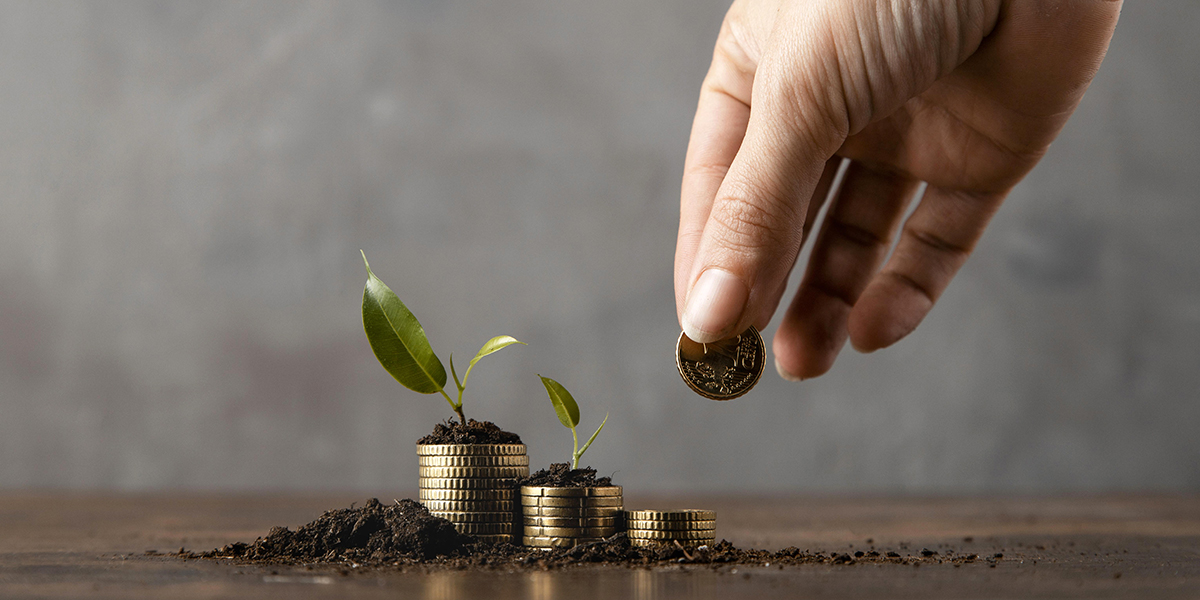
Très appréciée dans l’Hexagone, l’assurance vie est une formule efficace pour une gestion libre et raisonnée de votre capital. Afin de préparer votre retraite, financer des projets sur la durée ou transmettre de l’argent à vos enfants, assurance vie et épargne font bon ménage.
L’utilité d’une assurance vie comme solution d’épargne
Une assurance vie peut être définie comme un contrat à travers lequel un assuré, en versant des primes, va recevoir de l’assureur une rente ou constituer un capital à transmettre. Ce principe en fait l’un des produits d'épargne les plus intéressants à moyen comme à long terme.
Une fois le contrat signé et le versement initial réalisé, de nouveaux versements, sans limites de montant et à la périodicité de son choix, peuvent être effectués. La clôture du compte et les retraits sont possibles à tout moment. Dans les faits, une durée d’épargne minimale de 8 ans est recommandée pour un meilleur rendement.
Une assurance vie comme épargne peut être envisagée en vous tournant vers les offres de Malakoff Humanis. Le groupe propose pour cela des produits d'épargne efficaces permettant de financer un achat, anticiper le passage à la retraite ou préparer une succession.
Doté d’une grande flexibilité, un contrat d'assurance vie est un outil précieux pour valoriser un capital et bénéficier d’intérêts avantageux au fil des années. Le fonds en euros d’Actépargne2 de Malakoff Humanis dispose d’un taux de rendement supérieur à 15 %, dépassant celui du livret A.
Les différentes offres de contrat
L’option de l’assurance vie comme produit d'épargne à long terme ne manque pas d’atouts pour les particuliers. Pendant la durée de votre contrat, les primes versées vont être investies dans des supports financiers diversifiés pour générer des intérêts que vous pourrez récupérer plus tard. En cas de décès, les montants accumulés sont transmis aux bénéficiaires choisis selon une fiscalité avantageuse.
Pour le souscripteur, les dispositifs d’assurance vie sont accessibles avec des contrats monosupports ou multisupports. Un contrat monosupport permet de placer des versements dans un fonds en euros encadré par des obligations d’État. Cette formule sans risque est intéressante pour garantir le capital à tout moment et gagner des intérêts chaque année.
Le contrat multisupport comprend quant à lui une part d’investissement du capital sur les marchés financiers, via différents produits boursiers (actions, obligations, FCP, etc.). On parle ici d’unités de compte, dont la valeur est garantie, mais le nombre varie au cours du temps. Plus risqué, un tel contrat peut se révéler bien plus rémunérateur. Le choix de l’offre est à faire en fonction des profils de chacun, des montants à investir et des projets à mener. Un conseiller peut vous proposer un accompagnement personnalisé dans la gestion de votre contrat.
Épargner efficacement avec une assurance vie
Pour la constitution d’un capital, le contrat d’assurance vie est un choix pertinent. Le fait que les fonds ne soient jamais bloqués est très pratique pour réaliser des retraits augmentés de vos gains nets. Vous pourrez vous en servir pour générer un complément de revenus, à la retraite notamment. En outre, ce type de contrat se montre particulièrement adapté en tant qu’outil de transmission de votre patrimoine. Il dispose pour cela d’une fiscalité aménagée, un bon moyen de verser un capital à vos héritiers en toute sérénité.
Avec cette offre, les intérêts générés par vos versements sont soumis au prélèvement forfaitaire unique (PFU). L’imposition des gains se fait seulement au moment du retrait (partiel ou total) des montants disponibles sur votre contrat. Sur un contrat de plus de 8 ans, un abattement annuel de 4 600 € est pratiqué sur les gains réalisés. Cet abattement monte à 9 200 € dans le cas d’un couple marié.
En matière d’épargne, cette formule présente des avantages certains afin de préparer votre retraite. Vous pourrez réaliser des versements programmés mois après mois pour augmenter votre capital. Une fois atteint l’âge de la retraite, il est possible de faire un rachat total du capital ou de convertir cette somme en rente viagère.
La souscription d’une assurance vie vous permet enfin de choisir librement les bénéficiaires (conjoint, enfants, frères, sœurs, etc.) en cas de décès. Il n’est pas nécessaire qu’il s’agisse ici d’héritiers légaux. Vous pouvez désigner des personnes qui ne sont pas de votre famille, mais aussi des associations. La transmission se fait hors succession, avec une fiscalité propre.
Dossiers similaires
-
 Pourquoi faire une simulation d'assurance habitation avec un comparateur ?
Locataires ou propriétaires souscrivent une assurance habitation. Elle protège le logement principal ou secondaire des risques et sinistres comme un incendie ou un dégât des eaux. Comparateur...
-
 Assurance de prêt immobilier sur capital initial ou capital restant dû ?
Pour l’octroi d’un crédit immobilier, les établissements prêteurs exigent systématiquement une assurance de prêt. Comparateur Assurance Prêt Immobilier ! Gratuit et sans engagement ! Légalement...
-
 Dates et délais à respecter pour changer d'assurance de crédit immobilier
Actuellement, un emprunteur souhaitant changer d’assurance de crédit immobilier en cours de remboursement d’emprunt ne sait pas toujours quelle est la période de référence à prendre en compte. C’est...
-
 Pour quels travaux l'assurance dommages ouvrage n'est pas obligatoire ?
La construction d’un chalet, l’extension d’une villa individuelle, la réalisation d’une piscine, l’installation d’un système de chauffage central ! Comparateur Dommages Ouvrage ! Gratuit et sans...
-
 Assurance décennale poseur de vérandas : comment choisir ? Quel coût ?
La moitié des travaux d’extension d’une habitation se font par l’installation d’une véranda. Elle satisfait les envies de grandeur, de luminosité, et apporte une importante plus-value à la maison....
-
 Achat immobilier avec 2 300 à 2 500€ de salaire : combien puis-je emprunter ?
Le moment est venu de rechercher un bien immobilier dans lequel investir. Il faut commencer par déterminer sa capacité de remboursement en fonction de ses revenus pour sélectionner les biens à vendre...
-
 Faire jusqu'à 50 % d'économie en changeant d'assurance de prêt immobilier : est-ce réaliste ?
Depuis dix ans, les lois se succèdent pour permettre aux emprunteurs de négocier ou renégocier leur assurance de prêt immobilier. Comparateur Assurance Prêt Immobilier ! Gratuit et sans engagement !...
-
 Taux d'endettement : peut-on contourner la règle du 35 % pour un prêt immobilier ?
Situation professionnelle et personnelle, historique bancaire, apport personnel, épargne, les établissements prêteurs prennent en compte de nombreux critères lors de la demande d’un prêt immobilier....
-
 Assurance dommages ouvrage sans maître d'œuvre : comment choisir ? Quel coût ?
En France, près de 350 000 logements ont été construits en 2021 et près de 750 000 bâtiments ont été rénovés. Pour couvrir les travaux et notamment les sinistres après la fin du chantier, les...
-
 Assurance habitation locataire : comment choisir ? Quel coût ?
L’assurance habitation locataire fait partie des assurances obligatoires. Le propriétaire bailleur est en droit de refuser l’accès au logement au locataire qui n’est pas en mesure de lui proposer une...
-
 Rachat de crédit sur 10 ans (120 mois) avec un prêt immobilier
Le rachat de crédit est une forme d’emprunt qui consiste à racheter un ou plusieurs prêts en cours dans le but de les rassembler en une mensualité unique, de réduire le montant de celle-ci et...
-
 Capacité d’emprunt : comment la calculer pour l'achat d'un bien immobilier ?
Lorsqu’on envisage un achat immobilier, la tension monte avant de se présenter devant le courtier ou le banquier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Est-ce que la maison...


