
Contracter un prêt immobilier quand on est artisan : la méthode
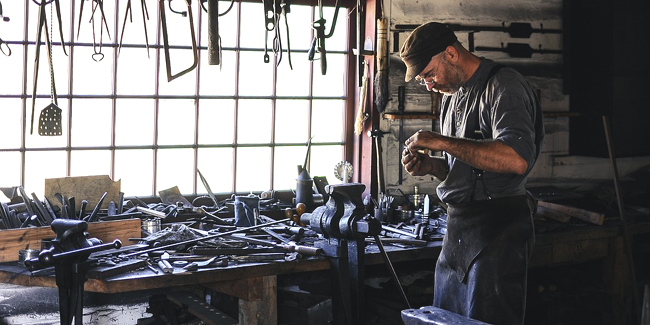
Les banques se montrent de plus en plus exigeantes envers les artisans qui désirent emprunter pour financer un bien immobilier. Les prêts sont accordés sous certaines conditions dès lors que les établissements de crédits obtiennent des garanties de paiement sans avoir à redouter une cessation d’activité. Quels sont les critères à prendre en compte pour que les artisans puissent contracter un prêt immobilier sans difficulté ?
Etudier la situation financière de l’artisan
L’artisan est un Travailleur Indépendant Non Salarié (TNS) qui ne possède pas de revenus réguliers, contrairement à une personne salariée. Avant de lui accorder un crédit immobilier, les établissements financiers doivent analyser sa situation. Pour ce faire, l’artisan doit fournir les documents comptables de sa société ainsi que son dernier avis d’imposition afin que sa capacité de financement soit déterminée.
Plusieurs critères sont pris en compte pour accorder un prêt immo, à savoir :
- L’ancienneté : l’artisan est tenu de justifier d’au moins deux ans d’expérience en tant qu’indépendant pour que la banque puisse s’assurer de la bonne santé de l’entreprise.
- Le chiffre d’affaires : il est lié à la bonne marche de la société. Un CA en constante progression est un point positif pour la banque. Il a un impact sur les revenus de l’emprunteur, et par voie de conséquence sur sa capacité à assurer le remboursement de son crédit.
- Le bilan comptable doit être positif et refléter une augmentation significative des bénéfices.
- Les charges : elles représentent un coût non négligeable pour l’artisan. Elles sont à déduire des bénéfices sans pour autant compromettre le bilan comptable de l’entreprise.
- L’apport personnel : l’artisan qui dispose de capitaux propres est un atout pour l’organisme prêteur. Cela réduit le montant de l’emprunt, ce qui a pour conséquence de minimiser l’endettement du professionnel.
Comment trouver un crédit immobilier pour artisan ?
Quel que soit le type d’activité exercée, tout travailleur indépendant doit pouvoir bénéficier d’un crédit immobilier si sa situation financière le permet. Il a s’il le souhaite la possibilité de contacter les banques et les établissements de crédits susceptibles de lui proposer un emprunt.
Pour se simplifier la tâche, il peut aussi faire appel à un courtier en prêts immobiliers. Ce spécialiste est tenu de trouver à son client la solution au meilleur tôt la mieux adaptée à son profil. Le courtier a un devoir de conseil, mais aussi la possibilité de prendre en charge la demande de prêt en lieu et place de son client.
Pour connaître le montant de ses mensualités, l’artisan emprunteur doit tenir compte de plusieurs facteurs qui sont :
- Le capital emprunté,
- La durée de remboursement généralement comprise entre 10 et 30 ans,
- Le TAEG, Taux Annuel Effectif Global, qui comprend :
- Les intérêts (taux nominal),
- Les frais de dossier,
- Le coût de l’assurance de crédit obligatoire,
- Les frais de garantie (hypothèque).
Tous ces éléments permettent de connaître précisément le coût global du crédit.
Comparer les offres de crédit immobilier quand on est artisan
L’artisan a la possibilité d’utiliser un simulateur de crédits immobiliers afin d’obtenir la meilleure offre d’emprunt. Cette démarche gratuite et sans engagement permet de recevoir rapidement plusieurs propositions mais aussi de comparer les taux, le coût du crédit et l’assurance emprunteur s’il opte pour l’assurance groupe (celle proposée par la banque). A noter qu’il a toutefois la possibilité de choisir la délégation d’assurance, c’est-à-dire une garantie proposée par une compagnie indépendante.
Dossiers similaires
-
 Crédit immobilier au meilleur taux : comparateur et simulation !
Pour financer un logement quelle que soit sa nature, une résidence principale, secondaire ou locative, les acquéreurs souscrivent un crédit immobilier. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Crédit scoring : fonctionnement et impact sur l'octroi d'un prêt immobilier
Pour l’acquisition d’un logement, acheter un véhicule ou réaliser des travaux, les Français recourent souvent aux crédits. Les conditions d’octroi sont strictes comme l’analyse du taux d’endettement....
-
 Avec un apport de 40 000 € : combien puis-je emprunter ?
Vous souhaitez souscrire un emprunt immobilier et disposez de 40 000 euros à investir pour aider au financement de votre projet ? C’est une excellente nouvelle, car les banques sont friandes des...
-
 Courtier en Crédit Immobilier : avantages et comparateur !
Vous souhaitez souscrire un crédit immobilier ou une assurance de prêt en faisant appel à un courtier ? Découvrez comment trouver un professionnel fiable et expérimenté. Comparateur Crédit Immobilier...
-
 Le TAEG : qu'est-ce que c'est ? A quoi sert-il ? Comment le calculer ?
Le TAEG, Taux Annuel Effectif Global ou Taux Annualisé Effectif Global, anciennement appelé TEG Taux Effectif Global, est sans conteste l’un des indicateurs les plus importants pour toute personne...
-
 Crédit immobilier en ligne avec réponse immédiate !
Pour être accordé, le crédit immobilier nécessite une étude approfondie de la situation de l'emprunteur et de son projet immobilier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Ce...
-
 Primo accédant : 6 conseils pour obtenir un prêt immobilier
Devenir propriétaire de son logement est le rêve de nombreux Français. D’ailleurs, le marché montre un dynamisme encourageant, bien que les aides à l’accession baissent quelque peu. Il reste...
-
 Prêt immobilier à taux variable : avantages et inconvénients
Le prêt immobilier à taux variable ou révisable, est une alternative au prêt à taux fixe. Peu utilisé en matière de crédit immobilier, il mérite cependant d’être connu car il peut se révéler...
-
 Achat immobilier avec 3 000 à 3 500€ de salaire : combien puis-je emprunter ?
Avant de solliciter un prêt immobilier pour financer son projet, il est important d’estimer son taux d’endettement et sa capacité d’emprunt lorsque l’on dispose d’un salaire de 3 000 à 3 500 €....
-
 Crédit immobilier sur 20 ans : comment trouver la meilleure offre ?
Vous avez trouvé le bien immobilier qui vous correspond ? Il ne vous reste plus qu’à dénicher la meilleure offre de crédit immobilier sur 20 ans. Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Crédit immobilier à taux variable : quelles précautions ? Quels avantages ?
Lors d’un projet immobilier, les futurs acquéreurs cherchent en parallèle le meilleur financement. La majeure partie des Français optent pour un prêt immobilier classique auprès d’un établissement...
-
 Une caution Crédit Logement pour son crédit immobilier : qu'est-ce que c'est ?
Lorsqu’une banque ou toute autre société de financement accorde un crédit immobilier, elle demande à l’emprunteur en principe une ou plusieurs garanties pour se protéger contre le risque éventuel de...


