
Acheter une résidence secondaire : quel budget prévoir ?
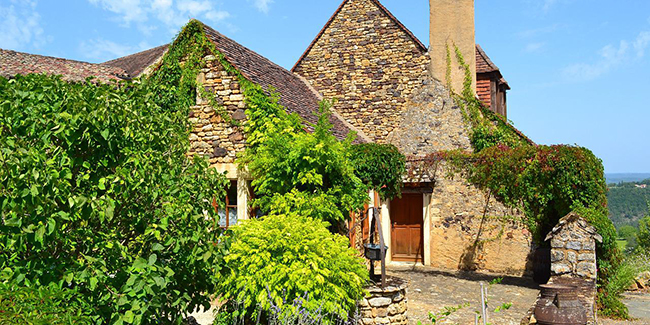
Un pied à terre en bord de mer, un appartement en centre-ville, ou une maison de vacances à la montagne : la résidence secondaire séduit les ménages les plus aisés. Bien qu’ils fluctuent par période, les taux d’intérêts des emprunts restent très bas, et propices à l’achat immobilier. Quand l’envie et la conjoncture y sont favorables, pourquoi ne pas se lancer ? Mais il manque une composante pour foncer : les finances. Quel budget prévoir pour l’achat d’une résidence secondaire ? On vous éclaire.
Le prêt immobilier pour une résidence secondaire
Evidemment, il nous est impossible de chiffrer le prix d’une résidence secondaire. Le prix du bien dépendra du type de logement, de son implantation géographique, de sa fonctionnalité, de ses accès, etc. D’ailleurs, un bien ne se vend pas comme une résidence secondaire. C’est bien l’acheteur qui décidera de lui reléguer ce statut. Donc son prix sera celui du marché de l’immobilier sur le secteur.
Toutefois, la mensualité du prêt immobilier peut rapidement devenir difficile à supporter si elle n’est pas pensée dans un ensemble. Il faut savoir qu’aucun prêt aidé ne pourra être accordé sur une résidence secondaire. L’Etat considère, plutôt justement, que toute personne investissant dans une résidence secondaire dispose des moyens nécessaires pour la financer et l’entretenir à sa charge pleine et entière. Seuls les primo-accédants, pour une résidence principale donc, peuvent y prétendre selon leurs ressources.
Dès lors que les crédits commencent à se cumuler, il peut être bon de penser au rachat de crédits pour alléger les mensualités. Il peut être souscrit au sein de la banque prêteuse ou auprès d’un autre établissement financier. Il sera parfois possible de réétudier les taux d’intérêts s’ils sont plus favorables qu’au moment de la souscription de chacun des prêts. Toutefois, le principe du rachat de crédits consiste à regrouper plusieurs mensualités de remboursement en une seule, et de la ré-étaler dans la durée pour diminuer le montant global par mois. En étalant les mensualités, donc en allongeant la durée de remboursement, le montant total des intérêts versés est plus important, donc le rachat de crédit allège les mensualités mais coûte plus cher.
Doubles résidences, doubles charges
Vous l’aurez compris, le montant du crédit immobilier dépendra du bien. Toutefois, nous pouvons vous donner quelques conseils sur la gestion du budget. Avant de demander un prêt immobilier à un organisme financier, il convient de s’interroger sur ses propres capacités financières. Acheter une résidence secondaire induit doubles charges vis-à-vis de sa résidence principale. Si le crédit immobilier de la résidence principale n’est pas terminé, il y aura donc deux mensualités liées aux logements. Viendront s’ajouter chacune des factures de consommation en double (électricité, gaz, internet, eau, etc.). Même sans qu’il n’y ait double consommation, il y aura toujours double facturation, ne serait-ce que pour payer la part liée au raccordement et à l’abonnement au service.
Les frais annexes
En achetant un nouveau logement, des travaux de remise à son goût seront probablement à prévoir. Le budget alloué peut vite grimper, dès lors que des équipements ménagers sont à renouveler. Peut-être voudrez-vous renouveler le revêtement mural, le vitrage ou les volets, réaménager l’intérieur, ou autre. Egalement, dans l’esprit d’une résidence secondaire pour venir y passer les week-ends ou les moments détente en général, peut-être voudrez-vous faire construire une piscine dans le jardin. En bref, la remise à son goût, la remise aux normes, et l’aménagement des extérieurs représentent un budget important. Idéalement, une enveloppe d’au moins 10 000 € permettra d’engager les premiers travaux nécessaires.
Enfin, en achetant sa résidence secondaire, il faudra penser au budget d’entretien de façon globale, et notamment celui pour faire intervenir des professionnels : l’entretien annuel de la chaudière ou de la pompe à chaleur, le ramonage de la cheminée, l’entretien du jardin durant votre absence, un service de vidéosurveillance, éventuellement le transfert de courrier postal à son domicile principal, etc.
Tous ces frais doivent être listés, estimés, et complètement intégrés au budget général, aux côtés des mêmes dépenses pour sa résidence principale. Hormis ces frais d’entretien et de consommation, il faudra bien penser à la fiscalité, qui n’est jamais bien loin dès lors que l’on possède un patrimoine immobilier…
Impôts et taxes de la résidence secondaire
La résidence secondaire n’est pas épargnée par la fiscalité. Elle ne bénéficie d’aucune réduction ou abattement, qui sont des avantages réservés à la résidence principale. Plusieurs taxes, essentiellement locales, viennent donc s’imposer.
- La Taxe foncière (TF) : Elle est due par tout propriétaire immobilier selon la valeur locative cadastrale du bien. Si l’achat se produit en cours d’année civile, un prorata de la taxe foncière sera établi pour que chacun paye selon sa durée d’occupation respective ;
- La Taxe d’habitation (TH) : En 2023, elle sera totalement supprimée pour l’ensemble des contribuables français, sur la résidence principale uniquement, qu’ils soient propriétaires ou locataires. En revanche, les propriétaires de résidence secondaire n’en sont pas exemptés. Ils doivent toujours s’en acquitter, selon la valeur locative cadastrale de l’habitation et de ses dépendances, selon les taux votés par les collectivités locales. Dans les zones où l’offre de logements est trop faible en rapport à la demande, une majoration peut être appliquée sur les résidences secondaires, pouvant aller jusqu’à 60 % ;
- La Taxe d’enlèvement des ordures ménagères (TEOM) : La TEOM est due par tout occupant d’un logement, qu’il s’agisse d’un locataire ou d’un propriétaire. Elle est donc due sur la résidence secondaire. Même si elle n’est pas occupée durant plusieurs mois de l’année, le propriétaire doit participer au financement du service de collecte organisé ;
- Taxe sur les logements vacants : Les zones dites tendues sont des espaces géographiques où la demande de logement est bien supérieure à l’offre. Sur ces zones, généralement proches des métropoles, où l’offre de logement social est déjà importante, l’Etat a mis en place diverses mesures pour inciter à la location privée, avec notamment les dispositifs de défiscalisation par la mise en location de logements à loyers réglementés, type Pinel. Dans cette même logique, les résidences secondaires non occupées sont généralement redevables d’une taxe sur les logements vacants ;
- L’impôt sur la Fortune Immobilière (IFI) : Cet impôt est dû dès lors que le patrimoine immobilier non affecté à l’activité professionnelle est estimé à plus d’1,3 million d’euros nets taxables. Si la résidence principale fait systématiquement l’objet d’un abattement de 30 % de sa valeur, le calcul de l’IFI intègre la valeur de la résidence secondaire à 100 %.
Enfin, la fiscalité se présente également à la revente d’une résidence secondaire. En effet, là où la plus-value réalisée sur la vente d’une résidence principale est exonérée d’impôts et de prélèvements sociaux, celle réalisée sur la vente de la résidence secondaire se trouve soumise à l’impôt sur le revenu à hauteur de 19 %, aux prélèvements sociaux à hauteur de 17,2 %, et à une surtaxe pouvant aller de 2 à 6 % si la plus-value est supérieure à 50 000 €.
Pour échapper à toute cette fiscalité, sachez que la résidence secondaire est en partie éligible aux procédés de défiscalisation par la réalisation de travaux de rénovation énergétique. Si le crédit d’impôt alloué est réservé aux résidences principales, la résidence secondaire pourra profiter d’une TVA réduite et des primes énergies, type MaPrimeRénov’.
Le bon plan : Profiter du démembrement
Le démembrement est un procédé qui consiste en la séparation de la propriété d’un bien. Il sera pratiqué lors d’un héritage par exemple, ou pour un investissement immobilier. Sur la résidence secondaire, il est alors possible d’investir en ne devenant propriétaire que de la nue-propriété, autrement dit du droit de disposer du bien à terme. Sur la durée du démembrement, le nu-propriétaire ne peut pas disposer du bien puisqu’il n’en possède pas l’usufruit. A l’inverse, il est également possible de ne conserver que l’usufruit d’un bien, en cédant la nue-propriété, ce qui revient à investir en viager. Le viager permet alors de profiter de son bien de son vivant, sans que le nu-propriétaire ne puisse en décider autrement. Ce n’est qu’au décès de l’usufruitier que le nu-propriétaire récupère la pleine propriété du bien.
Dossiers similaires
-
 Achat immobilier : faut-il craquer sur un coup de cœur ?
Lorsqu’il s’agit d’acheter un bien immobilier, les futurs acquéreurs visitent souvent de nombreux biens avant de se décider. Il arrive parfois que l’on ait un véritable coup de cœur pour une maison...
-
 Acheter en nue-propriété : explications, avantages, inconvénients
De nombreuses personnes souhaitant réaliser un investissement serein afin de se constituer un patrimoine optent pour l’achat en nue-propriété. C’est une solution qui suscite un certain engouement et...
-
 Faire de la location de garage, est-ce vraiment rentable ?
En raison du coût d'achat moindre d'un garage par rapport à un autre bien immobilier, et de la forte demande, surtout dans les grandes villes, de location de places de stationnement, investir dans un...
-
 Vices cachés lors d'un achat immobilier : quel recours ?
Vous avez acheté une maison et vous avez découvert une malfaçon après avoir emménagé ? Est-ce un vice caché ? Comment réagir face à ce défaut que vous n’aviez pas vu lors de vos visites ? Faisons le...
-
 Qu’est-ce que la Prime Accession ? Qui peut en bénéficier ?
La Prime Accession est une aide financière qui a été récemment mise en place par le groupe Action Logement, acteur de référence du logement social et intermédiaire en France qui se donne pour...
-
 Comment définir son projet d'achat immobilier et ses besoins ?
Acheter un bien immobilier, et encore davantage quand il s’agit de sa première acquisition, est un objectif très important dans une vie. D’abord en raison du coût élevé de l’achat d’une maison ou...
-
 Acheter un logement à rénover, avantages et inconvénients
Vous souhaitez acheter un bien immobilier, mais vous hésitez entre du neuf ou de l’ancien ? Entre un logement sur plan prêt à emménager à réception et un logement ancien nécessitant la réalisation de...
-
 Acheter dans le neuf (maison ou appartement) : avantages et inconvénients
Vous avez décidé d’investir dans l’immobilier, que ce soit pour acquérir votre résidence principale ou mettre un logement en location ? Et vous préférez opter pour l’achat d’une maison ou d’un...
-
 Commissions, honoraires, frais des agences immobilières : quel coût moyen ?
Passer par une agence immobilière pour vendre, acheter ou louer son bien immobilier, comme cela est le cas pour plus de 60 % de ces transactions immobilières, a forcément un coût. La raison :...
-
 Investissement immobilier : dans quelles villes faut-il investir en priorité ?
De plus en plus de Français décident d’investir dans l’immobilier, un placement gage de sécurité permettant d’obtenir des revenus complémentaires et de se constituer un patrimoine. Comme tout...
-
 Qu'est-ce que le crowdfunding immobilier ?
Le crowdfunding est une solution de plus en plus utilisée pour financer un projet. Il s’agit de mettre en rapport des porteurs de projets en recherche de financements et des investisseurs ou des...
-
 Quelles sont toutes les étapes d’un achat immobilier ? Explications
Avant de se voir remettre les clefs de la maison ou de l’appartement nouvellement acquis, il y a certaines étapes cruciales à ne pas négliger. Estimation de sa capacité d’emprunt, recherche d’un bien...


