
Epargne logement : bonne stratégie pour un achat dans plus de 10 ans ?
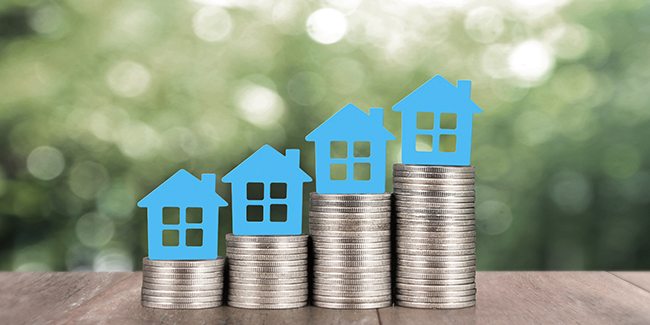
Pour mettre de côté en vue d’acheter un logement ou d’effectuer des travaux, le PEL Plan d’Épargne Logement est a priori le produit bancaire parfait. Il permet de se constituer une épargne tout en ouvrant droit à des conditions préférentielles pour l’obtention d’un prêt.
Mais à ce jour, en 2021, le PEL perd de son attractivité en raison de son taux de rendement faible d’une part, et de son taux d’emprunt bancaire élevé d’autre part. Pour autant, faut-il le dénigrer pour un projet immobilier à réaliser dans 10 ans ? Éléments de réponse…
Rappel : fonctionnement du Plan d’épargne logement
Le PEL est ouvert à toute personne physique, même mineure, dans la limite d’un PEL par personne. À l’ouverture, il nécessite un versement initial de 225 euros au minimum.
Il doit ensuite être approvisionné chaque année de la somme de 540 euros minimum, grâce à des versements périodiques de 45 euros par mois (ou 135 euros par trimestre, ou 270 euros par semestre).
Des versements ponctuels sont acceptés, mais ils ne doivent pas empêcher d’atteindre le plafond du PEL, fixé à 61 200 euros grâce aux versements périodiques. Autrement dit, vous devez verser pendant 10 ans 45 euros par mois soit 5 400 euros au minimum.
C’est à l’issue de 10 années que les versements deviennent impossibles, même si votre PEL continue de produire des intérêts pendant 5 ans. Le taux d’intérêt du PEL est fixé à 1 % depuis l’année 2016, et permet d’obtenir un prêt de 92 000 euros maximum au taux prédéterminé de 2,2 %.
Le PEL est-il encore intéressant ?
Avec un taux de rémunération de 1 % et une flat tax de 30 %, le PEL ne rémunère au final qu’à hauteur de 0,7 %, soit à peine davantage qu’un livret A, alors que l’épargne y est bloquée au minimum les 4 premières années.
Pour optimiser ce placement si votre TMI Tranche Marginale d’Imposition est faible ou nulle, pensez à choisir l’option d’imposition sur le barème des impôts sur le revenu afin de ne payer que les prélèvements sociaux à hauteur de 17,2 %.
De plus, sachez que tout retrait effectué sur le PEL entraîne la clôture du plan et vous fait donc perdre les avantages acquis.
Cependant, les PEL anciens, avec un taux de rémunération de 2 % ou plus, ont tout intérêt à être conservés par l’investisseur car ils rémunèrent correctement sans prise de risque.
De même, les PEL ouverts entre mars 2011 et décembre 2017 ouvrent le droit à une prime versée par l’État pour la souscription d’un crédit immobilier de 5 000 euros minimum. Celle-ci est d’un montant de 1 000 euros, voire 1 525 euros maximum si elle contribue à l’acquisition d’un logement performant au niveau énergétique.
Ouvrir un PEL pour souscrire un crédit immobilier en 2031, une bonne idée ?
Selon nous, les anciens PEL doivent être conservés, dans la limite des 15 années entraînant de facto la clôture du plan, soit parce que leur taux de rémunération est attractif, soit parce qu’ils ouvrent le droit à une prime de l’État.
En revanche, les nouveaux PEL ne représentent pas d’intérêt particulier, ni pour leur niveau de rémunération, ni pour leur taux d’intérêt lié au crédit immobilier. Ils pourraient néanmoins se révéler judicieux si les taux d’emprunt venaient à remonter significativement dans les 10 prochaines années, au-delà des 2,2 %.
Malgré tout, c’est un pari incertain, et valable seulement pour les contribuables ayant un projet immobilier dans un horizon assez lointain. Un manque de visibilité qui, selon nous, ne justifie pas l’acceptation d’une rémunération basse pour un placement à long terme.
Ainsi, le PEL est détrôné à long terme par des placements plus rémunérateurs, comme l’assurance vie, le PEA Plan d’Épargne en Actions, qui ont le mérite de proposer une réelle plus-value dans 10 ans, malgré le risque qu’ils représentent.
Dossiers similaires
-
 Investissement locatif : comment se protéger des inévitables aléas ?
De très nombreux ménages se lancent dans l'investissement locatif. Un bon moyen en effet de placer son argent pour se constituer un patrimoine, mais aussi pour se procurer des revenus complémentaires...
-
 Clôture mitoyenne : quelles sont les règles à respecter ?
Vous envisagez de clôturer votre terrain et la solution qui vous semble la plus simple est l’implantation d’une clôture mitoyenne ? Celle-ci a pour particularité d’être implantée sur la limite qui...
-
 Construction d'une maison : quel type de contrat choisir ?
Lorsque le propriétaire d'un terrain décide d'y faire construire sa maison, plusieurs solutions s'offrent à lui pour la réalisation des travaux. Il peut faire appel à un constructeur spécialisé dans...
-
 Acheter ou vendre entre particuliers : avantages et inconvénients
L’acquisition et la cession de biens immobiliers de particulier à particulier suscite de plus en plus d’intérêt. Certes, acheter ou vendre une maison ou un appartement entre particuliers présente...
-
 House manager : quel est ce nouveau métier où on délègue la gestion de sa maison ?
House manager, soit, en français, gestionnaire de maison privée, est un nouveau métier dont les missions sont principalement destinées à alléger les particuliers de toutes les charges qu’incombe la...
-
 Résidence principale, résidence secondaire : quelles différences ?
De façon générale, nous pourrions résumer les différences qui les opposent par le fait d’estimer plutôt objectivement qu’un propriétaire de résidence secondaire, donc déjà propriétaire de sa...
-
 Refus du permis de construire : quels recours, quelles solutions ?
Une demande de permis de construire peut parfois se solder par un refus. Vous êtes certain que votre dossier est conforme ? Vous estimez que la décision n’est pas fondée ? Trois solutions s’offrent...
-
 La procédure d’expropriation : qu'est-ce que c'est ? Qui l'initie ? Dans quel cadre ?
Une procédure d’expropriation est décidée à l’initiative d’une personne publique qui a besoin, pour réaliser un projet d’utilité publique, d’un bien (bâtiment ou terrain) dont un particulier ou une...
-
 Les 6 étapes pour faire construire sa maison
Faire construire sa maison représente un projet de grande ampleur. De son financement à l’achat d’un terrain, en passant par une demande de permis de construire, le choix d’un constructeur, ou encore...
-
 Combien faut-il d'appartements en location pour devenir rentier ?
Considéré comme une valeur sûre, l’immobilier séduit toujours autant les Français. Ce placement est également un moyen de se verser des revenus complémentaires. Devenir rentier n’est toutefois pas...
-
 Comment fixer le prix de location d'un logement quand on est propriétaire ?
Quand on investit dans le locatif, ça n’est certainement pas pour y laisser des plumes. Il faut donc commencer par fixer un prix de location qui va générer des revenus suffisants tout en étant bien...
-
 Comment obtenir une copie d'un acte établi par un notaire ?
Les notaires sont des officiers publics chargés par l'État d'authentifier certains actes comme, par exemple, les contrats de mariage, les ventes de biens immobiliers, les donations, etc. Les notaires...


