
Crédit immobilier pour un achat à l'étranger : explication et simulation
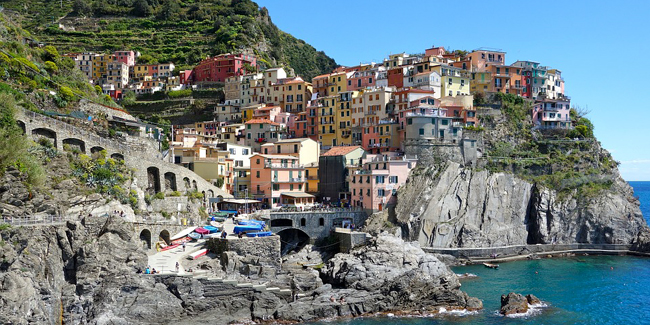
Vous souhaitez vous installer à l’étranger pour votre retraite ou simplement pour y passer vos vacances ? Découvrez les particularités relatives à l’achat d’un bien immobilier à l’étranger.
Plusieurs raisons peuvent justifier l’achat d’une maison ou d’un appartement à l’étranger. Le financement représente un aspect clé de cet investissement. Les banques françaises se montrent réticentes lorsqu’il s’agit d’accorder un crédit pour financer ce type de projet. Il est possible de contracter un prêt auprès d’une banque étrangère à condition de se renseigner sur les subtilités juridiques. Explications.
Achat d’un bien à l’étranger : les précautions à prendre
Diversifier ses placements, acheter une résidence secondaire pour les vacances, préparer sa retraite… Plusieurs raisons peuvent motiver une acquisition immobilière dans un pays étranger. Toutefois, avant de s’engager définitivement, il est indispensable de bien s’informer sur le cadre législatif en vigueur concernant l’immobilier dans le pays en question. Il faut également se renseigner sur les différentes étapes nécessaires pour l’achat d’un bien par un étranger résident ou non-résident. Il faut savoir que les règles d’achat, le droit des successions ou encore les droits de partage peuvent être totalement différents d’un pays à l’autre. Ainsi, mieux prendre ses dispositions avant de se lancer.
Comment financer son bien immobilier à l’étranger ?
Il est possible de souscrire un crédit immobilier pour un achat à l’étranger auprès d’une banque française. La difficulté sera de fournir une garantie suffisante, la banque n’acceptant pas de garantie sur un bien situé dans un pays étranger. L’hypothèque doit donc porter sur un bien déjà partiellement ou totalement financé et situé en France. Le nantissement de valeurs mobilières peut être une alternative à l’hypothèque. Cela consiste par exemple pour l’emprunteur à gager un contrat d’assurance vie ou bien des parts de société afin de garantir le prêt accordé par la banque. La caution bancaire sur des liquidités placées représente une autre option. Ce cautionnement engage l’investisseur à bloquer une somme sur un compte bancaire, équivalente au montant emprunté. Cette somme sera prélevée si l’emprunteur ne respecte pas son engagement. Sans ces garanties, il sera très difficile de souscrire un crédit immobilier en France pour financer un bien à l’étranger.
L’obtention d’un financement sur le lieu du bien est souvent conditionnée à une garantie sur prêt. Effectivement, les banques locales exigent généralement un apport de 30 à 50 % du prix global. L’emprunteur devra aussi ouvrir un compte bancaire local pour y déposer les fonds de son crédit et éventuellement ses revenus locatifs. L’obtention d’un prêt immobilier à l’étranger est soumise à de nombreux autres critères liés à la situation financière et professionnelle de l’emprunteur. Les conditions de financement et les modalités de remboursement du crédit diffèrent d’un pays à l’autre.
Si le projet de financer un bien immobilier à l’étranger est souvent avantageux, il est conseillé de se rapprocher d’un professionnel sur place afin d’être accompagné tout au long du processus et éviter les mauvaises surprises. Pour vous faire une idée plus précise du coût total de votre futur crédit, vous pouvez également utiliser un simulateur en ligne.
Dossiers similaires
-
 Prêt immobilier pour chef d'entreprise : conditions d'octroi pour un entrepreneur
Devenir son propre patron se hisse sans grande surprise dans le top 5 des rêves des français. Synonyme de profonde ambition, devenir chef d’entreprise est un parcours difficile qui promet...
-
 PTZ ou Prêt à Taux Zéro : comment l'obtenir ? Quelles conditions ?
L’accession à la propriété est le rêve de nombreux Français, mais devient de plus en plus difficile à concrétiser tant le marché de l’immobilier est tendu. Aussi, le Prêt à Taux Zéro est un prêt aidé...
-
 Crédit immobilier et banque en ligne : le taux est-il plus bas ? Quels avantages ?
Aujourd’hui, le consommateur ne souhaite plus perdre de temps à démarcher les banques traditionnelles pour obtenir un emprunt. Il préfère comparer les taux de crédit immobilier sans sortir de chez...
-
 Trouver un crédit immobilier rapidement après la promesse de vente
Pour acheter un logement, l’obtention d’un crédit immobilier est une étape quasi-incontournable. Une fois le contrat de réservation pour l’appartement ou la maison signé, l’acquéreur dispose d’un...
-
 Accord de principe : quelle signification pour mon prêt immobilier ?
Vous souhaitez acquérir un bien immobilier, que vous soyez en phase active de recherche ou que vous ayez déjà signé un compromis de vente, vous pouvez obtenir l’accord de principe d’une ou plusieurs...
-
 Crédit immobilier : faut-il utiliser toute son épargne ou emprunter plus longtemps ?
Lors de l’achat d’un bien immobilier, les acquéreurs financent le plus souvent leur acquisition avec un crédit immobilier. Selon une étude récente du HCSF, 45 % des Français ont un prêt immobilier en...
-
 Crédit immobilier sur 10 ans : comment trouver la meilleure offre ?
Vous souhaitez souscrire un crédit immobilier sur 10 ans ou 120 mois ? Au milieu des nombreuses offres de prêt immobilier, il est possible que vous soyez complètement perdu. Comparateur Crédit...
-
 Quel est le Crédit Immobilier le moins cher en 2025 !
Si les taux d’emprunt ont longtemps conservé un niveau historiquement bas, la première remontée amorcée en 2022 s’est poursuivie et intensifiée en 2025. Comparateur Crédit Immobilier ! Gratuit et...
-
 Capacité d’emprunt : comment la calculer pour l'achat d'un bien immobilier ?
Lorsqu’on envisage un achat immobilier, la tension monte avant de se présenter devant le courtier ou le banquier. Comparateur Crédit Immobilier ! Gratuit et sans engagement ! Est-ce que la maison...
-
 Achat immobilier avec 3 000 à 3 500€ de salaire : combien puis-je emprunter ?
Avant de solliciter un prêt immobilier pour financer son projet, il est important d’estimer son taux d’endettement et sa capacité d’emprunt lorsque l’on dispose d’un salaire de 3 000 à 3 500 €....
-
 Taux fixe ou taux variable pour son crédit immobilier ? Le pour et le contre !
Vous avez décidé d’acheter un bien et de souscrire à un crédit immobilier. Une fois la durée du prêt établie, votre banquier vous interrogera sur votre choix de réaliser un emprunt à taux fixe ou à...
-
 Crédit immobilier : informations que doit obligatoirement vous fournir la banque
La souscription d’un crédit immobilier n’est pas un acte anodin compte tenu des sommes élevées le plus souvent empruntées pour réaliser l’achat d’un bien, et aussi parce que ce type de crédit engage...


